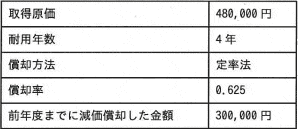
定率法では期首の未償却残高へ償却率を掛けます。残高は480,000−300,000=180,000円です。
当年度の減価償却費は180,000×0.625=112,500円です。取得価額を耐用年数4年で割る120,000円は定額法の考え方で、本問の方法とは違います。