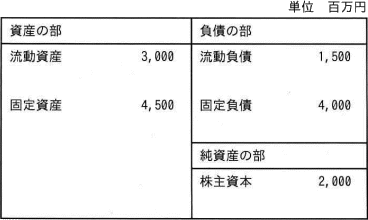
流動比率は流動資産÷流動負債×100です。表の3,000÷1,500×100から200%になり、短期の債務に対する流動資産の割合を示します。
固定資産4,500や固定負債4,000を加えると、短期の支払能力という目的から外れます。資産総額と負債総額の比較ではありません。